
Bitcoin và tiền tệ phi tập trung: ý tưởng, rủi ro và pháp lý Việt Nam
Nguồn cung 21 triệu, cơ chế halving, biến động giá và khung pháp lý mới của Việt Nam: nhìn bitcoin như một thí nghiệm tiền tệ, không phải lời mời gọi làm giàu nhanh.

Bitcoin được xây quanh một con số: 21 triệu. Không ngân hàng trung ương nào, không chính phủ nào, kể cả nhóm lập trình viên duy trì phần mềm, có thể tự ý in thêm một đồng ngoài giới hạn đó mà không được đa số người dùng mạng lưới chấp nhận. Với một thế giới quen với việc đồng tiền mất giá dần qua từng năm, lời hứa ấy vừa hấp dẫn vừa gây nghi ngờ. Bài viết này tách bạch phần ý tưởng, phần cơ chế và phần rủi ro.
Từ bản whitepaper chín trang đến khối nguyên thủy
Ngày 31/10/2008, giữa lúc khủng hoảng tài chính toàn cầu lên đỉnh điểm, một người hoặc nhóm người lấy bút danh Satoshi Nakamoto gửi lên một danh sách thư điện tử về mật mã học bản tài liệu “Bitcoin: A Peer-to-Peer Electronic Cash System”. Khối đầu tiên của chuỗi, gọi là khối nguyên thủy, được tạo vào đầu tháng 1/2009. Đến nay danh tính thật của Satoshi vẫn chưa được xác nhận.
Một phiên bản tiền điện tử thuần ngang hàng sẽ cho phép gửi thanh toán trực tuyến thẳng từ bên này sang bên kia mà không phải đi qua một tổ chức tài chính.
Satoshi Nakamoto, Bitcoin: A Peer-to-Peer Electronic Cash System, 2008
Vấn đề kỹ thuật mà Satoshi giải quyết là “chi tiêu hai lần”: làm sao để một tệp số, vốn có thể sao chép vô hạn, không bị tiêu hai lần khi không có ngân hàng làm trọng tài. Lời giải là một sổ cái công khai, được hàng nghìn máy tính trên thế giới cùng lưu giữ, và một cơ chế cạnh tranh tốn năng lượng gọi là bằng chứng công việc để quyết định ai được ghi trang sổ tiếp theo.
Nguồn cung cố định và cơ chế halving
Mỗi khối mới, khoảng 10 phút một lần, thưởng cho thợ đào một lượng bitcoin mới. Cứ sau 210.000 khối, tức khoảng 4 năm, phần thưởng giảm một nửa. Đợt halving gần nhất diễn ra ngày 20/4/2024, đưa phần thưởng từ 6,25 xuống 3,125 bitcoin mỗi khối. Theo lịch này, bitcoin cuối cùng sẽ được phát hành vào khoảng năm 2140.
| Giai đoạn | Thưởng mỗi khối | Tổng cung lý thuyết cuối giai đoạn | Tỷ lệ so với trần 21 triệu |
|---|---|---|---|
| 2009 đến 2012 | 50 | 10.500.000 | 50% |
| 2012 đến 2016 | 25 | 15.750.000 | 75% |
| 2016 đến 2020 | 12,5 | 18.375.000 | 87,5% |
| 2020 đến 2024 | 6,25 | 19.687.500 | 93,75% |
| 2024 đến khoảng 2028 | 3,125 | 20.343.750 | 96,875% |
Bảng cho thấy một điều ít người để ý: phần lớn bitcoin đã được phát hành. Tốc độ tăng cung giờ chỉ còn dưới 1% mỗi năm, thấp hơn mục tiêu lạm phát 2% của nhiều ngân hàng trung ương. Đây là cơ sở cho biệt danh “vàng kỹ thuật số”.
Ý tưởng tiền tệ đằng sau: tiền không cần người bảo lãnh
Bitcoin không phải ý tưởng tiền tệ phi nhà nước đầu tiên. Năm 1976, Friedrich Hayek đã đề xuất phi quốc hữu hóa tiền tệ, để các đơn vị tư nhân phát hành tiền cạnh tranh nhau về độ tin cậy. Khác biệt là Hayek hình dung các ngân hàng có uy tín giữ giá trị tiền ổn định, còn bitcoin bỏ hẳn nhà phát hành, thay bằng quy tắc viết sẵn trong mã nguồn.
Ưu điểm mà người ủng hộ nhấn mạnh:
- Chống kiểm duyệt: Không ai có thể phong tỏa một ví nếu người dùng tự giữ khóa riêng.
- Chính sách tiền tệ có thể dự đoán: Lịch phát hành được biết trước hàng trăm năm.
- Chuyển giá trị xuyên biên giới: Gửi tiền ra nước ngoài không cần qua ngân hàng đại lý.
Biến động, rủi ro và cái giá của tự chủ
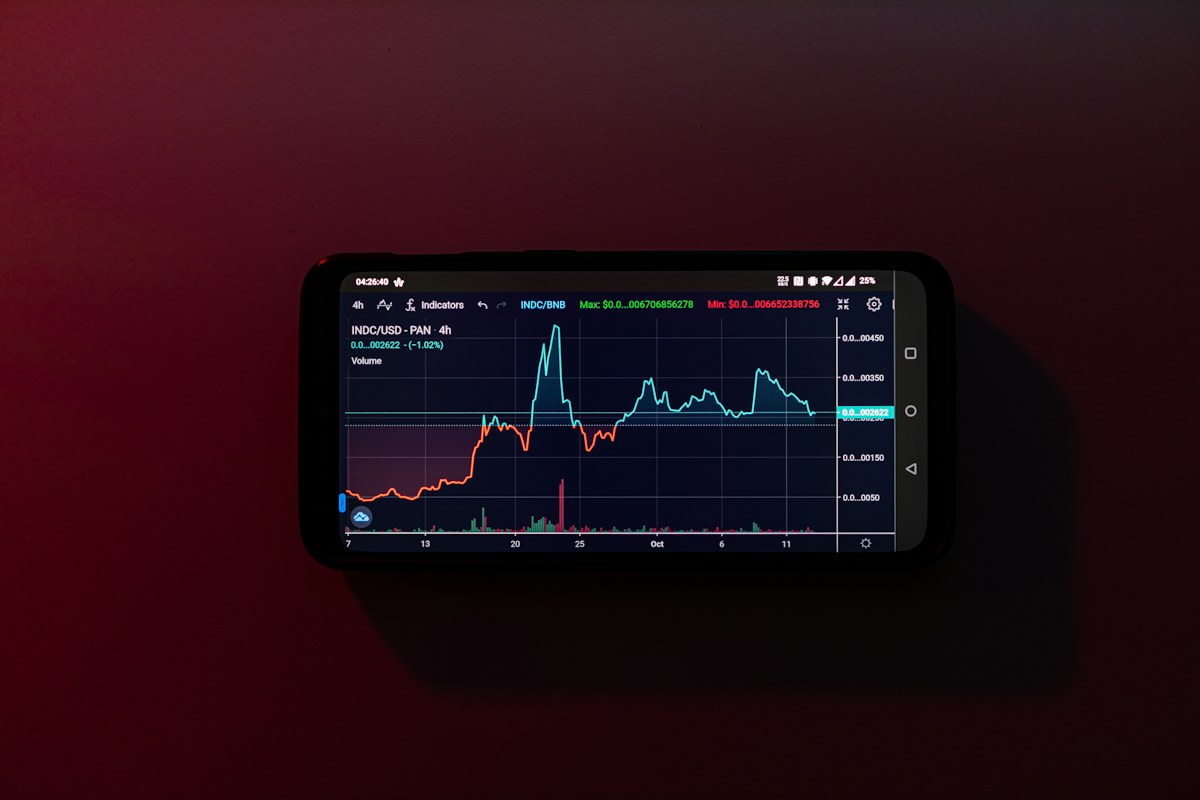
Nguồn cung cố định có mặt trái: khi nhu cầu thay đổi, chỉ có giá điều chỉnh. Lịch sử bitcoin là chuỗi những đợt tăng nóng và sụp đổ. Các thị trường giá xuống năm 2014 và 2018 kéo giá giảm khoảng 84 đến 85% từ đỉnh, đợt năm 2022 giảm khoảng 74%. Một tài sản có thể mất ba phần tư giá trị trong vài tháng khó làm thước đo giá cả cho tiền thuê nhà hay hóa đơn tiền điện.
Những rủi ro thực tế khác:
- Mất khóa riêng là mất tiền vĩnh viễn, không có tổng đài nào khôi phục giúp.
- Sàn giao dịch tập trung có thể bị tấn công hoặc phá sản, như nhiều vụ việc đã cho thấy.
- Lừa đảo đội lốt “dự án tiền số” nhắm vào người mới, thường khai thác tâm lý sợ bỏ lỡ và hiệu ứng bầy đàn.
- Thay đổi chính sách pháp lý có thể làm giá biến động mạnh trong một đêm.
Bài viết này là kiến thức, không phải lời khuyên đầu tư. Nếu bạn cân nhắc tài sản mã hóa, hãy coi nó như một phần nhỏ trong chiến lược đa dạng hóa danh mục, ở mức mà bạn chấp nhận mất trắng.
Tình trạng pháp lý tài sản mã hóa ở Việt Nam
Khung pháp lý Việt Nam đã thay đổi đáng kể trong hai năm gần đây:
- Luật Công nghiệp công nghệ số số 71/2025/QH15, thông qua ngày 14/6/2025, có hiệu lực từ 1/1/2026, lần đầu định nghĩa tài sản số và tài sản mã hóa, xác lập tài sản mã hóa là một loại tài sản được pháp luật công nhận.
- Nghị quyết 05/2025/NQ-CP ngày 9/9/2025 cho phép thí điểm thị trường tài sản mã hóa trong 5 năm. Việc chào bán, phát hành, giao dịch và thanh toán tài sản mã hóa phải thực hiện bằng đồng Việt Nam, và tổ chức muốn vận hành sàn phải có vốn điều lệ thực góp tối thiểu 10.000 tỷ đồng.
- Không phải phương tiện thanh toán: Dùng bitcoin để mua bán hàng hóa vẫn là sử dụng phương tiện thanh toán không hợp pháp. Theo Nghị định 88/2019/NĐ-CP, hành vi này có thể bị phạt từ 50 triệu đến 100 triệu đồng nếu chưa đến mức truy cứu trách nhiệm hình sự.
Nói gọn: ở Việt Nam, bitcoin được công nhận là tài sản, được giao dịch qua kênh thí điểm được cấp phép, nhưng không được dùng làm tiền để trả cho hàng hóa dịch vụ. Quy định đang tiếp tục được hoàn thiện, nên bạn cần cập nhật văn bản mới nhất trước khi quyết định.
Những phản biện đáng cân nhắc
- “Bitcoin không có giá trị nội tại.” Phản biện phổ biến nhất. Nhưng tiền pháp định cũng không có giá trị nội tại theo nghĩa vật chất, giá trị của mọi loại tiền đến từ sự chấp nhận. Câu hỏi đúng là liệu sự chấp nhận đó có bền vững, và điều đó chưa có câu trả lời chắc chắn.
- “Tốn năng lượng và gây ô nhiễm.” Bằng chứng công việc tiêu thụ lượng điện lớn, đó là sự thật. Người ủng hộ cho rằng chi phí ấy là cái giá của an ninh không cần tin tưởng, và thợ đào ngày càng dùng điện dư thừa. Đánh giá phụ thuộc vào việc bạn coi tính phi tập trung đáng giá bao nhiêu.
- “Nguồn cung cố định gây giảm phát.” Các nhà kinh tế theo trường phái Keynes lo rằng tiền có xu hướng tăng giá khiến người ta trì hoãn chi tiêu. Phía trường phái Áo đáp rằng giảm phát do năng suất tăng là lành mạnh. Thực tế hiện nay, bitcoin hoạt động như tài sản đầu cơ hơn là tiền giao dịch, nên tranh luận này vẫn mang tính lý thuyết.
Câu hỏi thường gặp
Người Việt có được mua bitcoin không?
Sở hữu tài sản mã hóa không bị cấm và đã được luật công nhận là tài sản. Giao dịch hợp pháp hướng tới các sàn được cấp phép theo Nghị quyết 05/2025/NQ-CP, còn dùng bitcoin để thanh toán hàng hóa thì bị cấm.
Có thể tạo thêm bitcoin ngoài 21 triệu không?
Về kỹ thuật, mã nguồn có thể bị sửa, nhưng thay đổi chỉ có hiệu lực nếu đa số các nút mạng và thợ đào chấp nhận. Động cơ kinh tế của chính người nắm giữ là lực cản lớn nhất với việc nâng trần.
Bitcoin có phải tiền ẩn danh không?
Không hẳn. Mọi giao dịch đều công khai trên sổ cái, chỉ có địa chỉ ví là bí danh. Khi địa chỉ gắn với tài khoản đã xác minh danh tính trên sàn, dòng tiền có thể truy vết.
Kết luận
Bitcoin là thí nghiệm tiền tệ táo bạo nhất trong nhiều thập kỷ: một đồng tiền có quy tắc phát hành không ai sửa được một mình. Nó đã chứng minh được độ bền kỹ thuật, nhưng chưa chứng minh được vai trò tiền tệ ổn định. Lưu lại bài viết về bitcoin và tiền phi tập trung để đọc lại khi cần.
Đọc thêm
 Tài sản
Ngoại tệ và tỷ giá: hiểu tỷ giá trung tâm, biên độ và khi nào nên giữ USD
Tỷ giá trung tâm được điều hành ra sao, vì sao đồng Việt Nam lúc mất giá lúc lên giá, cá nhân được mua bán ngoại tệ ở đâu và giữ…
 Tài sản
Vàng trong danh mục đầu tư: phòng vệ lạm phát và cái giá của chênh lệch
Vàng là tài sản quen thuộc với mọi gia đình Việt, nhưng nó không chống lạm phát đều đặn như nhiều người nghĩ. Bài viết phân tích…
 Tài sản
Bản vị vàng: lịch sử từ Newton đến Nixon và cuộc tranh luận chưa dứt
Từ năm 1717 đến tối 15/8/1971, vàng neo giữ giá trị đồng tiền. Bài viết kể lại lịch sử bản vị vàng, cơ chế Bretton Woods và cân…
 Tài sản
Đa dạng hóa danh mục đầu tư: tương quan, phân bổ và tái cân bằng
Chia tiền ra nhiều nơi chưa chắc đã an toàn nếu mọi nơi cùng đi xuống. Bài viết giải thích vai trò của tương quan, cách phân bổ…