
Ngân hàng trung ương làm gì: công cụ, quyền lực và giới hạn
Lãi suất điều hành, nghiệp vụ thị trường mở, dự trữ bắt buộc và tranh luận về độc lập: hiểu ngân hàng trung ương vận hành ra sao và vì sao quyền lực của nó gây tranh cãi.

Ngân hàng trung ương làm gì mà mỗi lần có tin “giữ nguyên lãi suất điều hành”, lãi vay mua nhà của bạn, giá cổ phiếu ngân hàng và cả tỷ giá đô la ở tiệm vàng đều dịch chuyển theo? Câu trả lời ngắn: đó là nơi quyết định giá của tiền cơ sở. Câu trả lời dài hơn đụng tới quyền lực, tri thức và giới hạn của việc điều hành một thứ không ai nhìn thấy toàn cảnh.
Từ ngân hàng của nhà vua đến ngân hàng của các ngân hàng
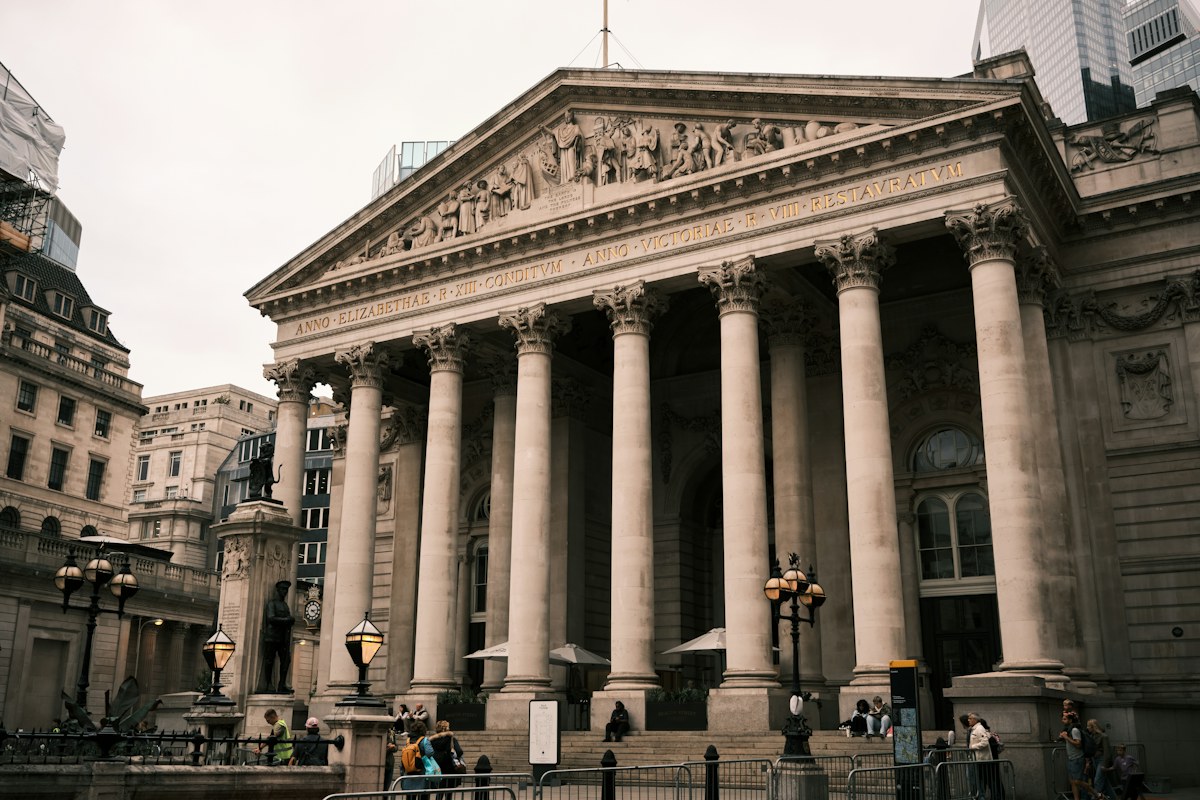
Ngân hàng trung ương không phải phát minh tự nhiên của thị trường. Riksbank của Thụy Điển, ra đời năm 1668, thường được coi là ngân hàng trung ương lâu đời nhất còn hoạt động. Ngân hàng Anh thành lập năm 1694, ban đầu chủ yếu để cho triều đình vay tiền đánh trận. Hoa Kỳ đến năm 1913 mới có Cục Dự trữ Liên bang (Fed).
Ở Việt Nam, Ngân hàng Quốc gia Việt Nam được thành lập ngày 6/5/1951 theo Sắc lệnh số 15/SL, đến năm 1961 đổi tên thành Ngân hàng Nhà nước Việt Nam (NHNN). Theo Luật Ngân hàng Nhà nước Việt Nam số 46/2010/QH12, NHNN là cơ quan ngang bộ thuộc Chính phủ, chứ không độc lập về pháp lý như Fed. Dù khác địa vị, ngân hàng trung ương nào cũng làm mấy việc cốt lõi:
- Độc quyền phát hành tiền mặt và giữ tiền dự trữ của các ngân hàng thương mại.
- Điều hành chính sách tiền tệ, tác động lên lãi suất và lượng tiền.
- Làm người cho vay cuối cùng khi hệ thống thiếu thanh khoản.
- Giám sát an toàn hệ thống và vận hành thanh toán liên ngân hàng.
Bộ công cụ: ba cái cần gạt chính
Hãy hình dung ngân hàng trung ương như người đứng ở đầu nguồn một con kênh. Nó không quyết định ai được vay bao nhiêu, vì phần lớn tiền gửi do chính ngân hàng thương mại tạo ra khi cho vay, nhưng nó điều chỉnh mực nước ở đầu nguồn.
- Lãi suất điều hành. Ở Việt Nam gồm lãi suất tái cấp vốn và tái chiết khấu. Từ ngày 19/6/2023, theo Quyết định 1123/QĐ-NHNN, hai mức này là 4,5%/năm và 3%/năm, và các báo cáo đến giữa năm 2026 cho thấy chúng vẫn được giữ nguyên. Đây là mốc tham chiếu cho lãi suất liên ngân hàng và gián tiếp cho lãi suất ở quầy giao dịch.
- Nghiệp vụ thị trường mở. Mua hoặc bán giấy tờ có giá, thường là trái phiếu chính phủ hoặc tín phiếu, để bơm hay hút tiền dự trữ.
- Dự trữ bắt buộc. Phần tiền gửi ngân hàng phải để lại tại ngân hàng trung ương. Theo Quyết định 1158/QĐ-NHNN năm 2018, tỷ lệ với tiền gửi đồng Việt Nam kỳ hạn dưới 12 tháng là 3%, từ 12 tháng trở lên là 1%. Fed đã hạ tỷ lệ này về 0% từ ngày 26/3/2020.
Ngoài ra, NHNN còn dùng công cụ hành chính hiếm thấy ở các nước phát triển như hạn mức tăng trưởng tín dụng cho từng ngân hàng. Đây là chỗ người theo tư tưởng thị trường tự do đặt nhiều câu hỏi nhất.
Nghiệp vụ thị trường mở vận hành ra sao
Giả sử một ngân hàng thương mại cuối tuần thiếu tiền để thanh toán bù trừ. Nó mang trái phiếu chính phủ đến cầm cố cho NHNN qua kênh mua có kỳ hạn, còn gọi là repo. NHNN ghi có vào tài khoản dự trữ của ngân hàng đó một khoản tiền mới, chưa từng tồn tại trước đó. Hết kỳ hạn, ngân hàng trả lại tiền kèm lãi và nhận lại trái phiếu.
| Giả định minh họa | Giá trị |
|---|---|
| Khối lượng bơm qua repo | 10.000 tỷ đồng |
| Kỳ hạn | 7 ngày |
| Lãi suất trúng thầu giả định | 4%/năm |
| Tiền lãi ngân hàng phải trả | khoảng 7,67 tỷ đồng |
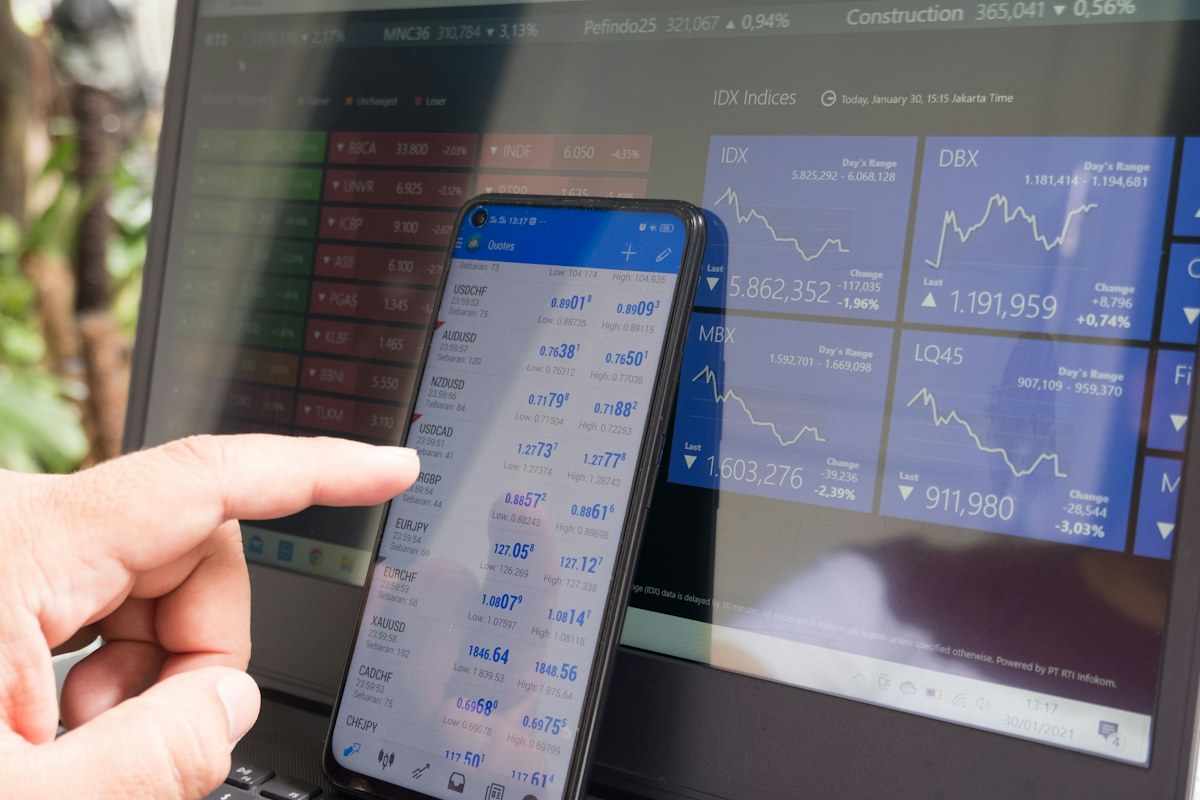
Điều quan trọng là tín hiệu. Khi NHNN bơm ròng, lãi suất qua đêm liên ngân hàng hạ xuống. Khi NHNN phát hành tín phiếu hút tiền về, lãi suất nhích lên và áp lực tỷ giá thường dịu bớt. Truyền dẫn từ đây sang lãi suất cho vay, đầu tư và tăng trưởng mất nhiều tháng, đôi khi nhiều quý, và không bao giờ chính xác như sách vở mô tả.
Người cho vay cuối cùng và con dao hai lưỡi
Ngân hàng thương mại vay ngắn, cho vay dài. Khi người gửi tiền đồng loạt rút, kể cả ngân hàng lành mạnh cũng có thể sụp. Nguyên tắc kinh điển, gắn với nhà báo Anh Walter Bagehot thế kỷ 19, là ngân hàng trung ương cho vay mạnh tay nhưng với lãi suất phạt và tài sản bảo đảm tốt.
Vấn đề nằm ở chỗ: nếu ngân hàng biết chắc sẽ được cứu, nó có động cơ chấp nhận rủi ro cao hơn. Giới kinh tế gọi đó là rủi ro đạo đức. Mỗi lần giải cứu, lợi nhuận trước đó thuộc về cổ đông và ban điều hành, còn chi phí bị dàn trải cho người nộp thuế và người giữ tiền thông qua lạm phát làm mất sức mua.
Độc lập ngân hàng trung ương: lý lẽ và thực tế
Lập luận ủng hộ độc lập khá thuyết phục. Chính trị gia muốn thắng cử nên ưa tiền rẻ trước bầu cử, còn cái giá lạm phát đến sau. Một ngân hàng trung ương độc lập, có mục tiêu rõ ràng, sẽ dám làm việc không được lòng dân. Chủ tịch Fed William McChesney Martin từng mô tả công việc này bằng một hình ảnh trở nên kinh điển.
Cục Dự trữ Liên bang ở vào vị trí của người giám hộ ra lệnh dẹp bát rượu punch đi đúng lúc bữa tiệc vừa thật sự nóng lên.
William McChesney Martin, diễn văn trước Hiệp hội Ngân hàng Đầu tư Mỹ, 1955
Thực tế phức tạp hơn. Từ năm 2008, các ngân hàng trung ương lớn mua lượng trái phiếu chính phủ khổng lồ, khiến ranh giới giữa chính sách tiền tệ và tài trợ ngân sách mờ đi. Ở Việt Nam, câu hỏi chính là mức độ minh bạch: khi lạm phát, tỷ giá và tăng trưởng tín dụng xung đột, mục tiêu nào được ưu tiên.
Những phản biện đáng cân nhắc
- Từ phía thị trường tự do: Lãi suất là một mức giá, và không ủy ban nào đủ thông tin để định giá đúng thời gian cho cả nền kinh tế. Trường phái Áo cho rằng lãi suất bị ép thấp nhân tạo dẫn doanh nghiệp vào các dự án dài hạn thiếu nền tảng, rồi kết thúc bằng suy thoái. Lập luận mạnh về lý thuyết, dù đo “lãi suất tự nhiên” trong thực tế vẫn là bài toán chưa có lời giải.
- Từ phía ủng hộ can thiệp: Ngân hàng trung ương quá chú trọng chống lạm phát mà xem nhẹ việc làm, còn nới lỏng định lượng đẩy giá tài sản lên, có lợi cho người đã giàu. Phê phán về phân phối này trùng với lập luận hiệu ứng Cantillon của phía tự do, chỉ khác giải pháp.
- Từ phía thực dụng: Không có ngân hàng trung ương thì ai xử lý hoảng loạn ngân hàng? Người ủng hộ ngân hàng tự do đáp rằng nhiều cuộc khủng hoảng ở Mỹ trước 1913 bắt nguồn từ luật cấm mở chi nhánh, chứ không phải do thiếu ngân hàng trung ương.
Đánh giá công bằng: xóa bỏ ngân hàng trung ương ngày mai là ảo tưởng, nhưng thu hẹp nhiệm vụ, công bố quy tắc rõ ràng và giảm công cụ hành chính là hướng cải cách có cơ sở.
Câu hỏi thường gặp
Ngân hàng Nhà nước có in tiền để chi ngân sách không?
Luật Ngân hàng Nhà nước Việt Nam 2010 không cho phép NHNN cho ngân sách vay tràn lan, chỉ cho tạm ứng để xử lý thiếu hụt tạm thời và phải hoàn trả trong năm ngân sách, trừ trường hợp đặc biệt do Ủy ban Thường vụ Quốc hội quyết định.
Vì sao NHNN giảm lãi suất điều hành mà lãi vay của tôi chưa giảm ngay?
Khoản vay của bạn thường gắn với lãi suất huy động và biên lợi nhuận của ngân hàng, và hợp đồng vay mua nhà thường chỉ điều chỉnh theo chu kỳ 3 hoặc 6 tháng. Truyền dẫn chính sách luôn có độ trễ.
Ngân hàng trung ương có thể phá sản không?
Về kỹ thuật, ngân hàng trung ương phát hành đồng tiền nội tệ nên khó mất khả năng thanh toán bằng chính đồng tiền đó. Nhưng nó có thể mất uy tín, và khi người dân đổ xô sang vàng hay đô la, hậu quả còn tệ hơn phá sản.
Kết luận
Ngân hàng trung ương là người điều tiết giá của tiền, với công cụ mạnh nhưng tri thức hạn chế. Hiểu cách nó vận hành giúp bạn đọc tin chính sách tỉnh táo hơn. Lưu lại bài viết về ngân hàng trung ương làm gì để đọc lại khi cần.
Đọc thêm
 Kinh tế
Ai thực sự chịu thuế: vì sao người nộp chưa chắc là người gánh
Luật ghi ai phải nộp thuế, nhưng thị trường quyết định ai thực sự nghèo đi. Bài viết giải thích phạm vi ảnh hưởng của thuế qua độ…
 Kinh tế
Quyền sở hữu tư nhân và thịnh vượng: từ đồng cỏ chung đến khoán 10
Cùng đất, cùng người, cùng giống lúa, nhưng khi hộ nông dân được giao ruộng dài hạn, Việt Nam từ thiếu gạo chuyển sang xuất khẩu…
 Kinh tế
Hayek và phi quốc hữu hóa tiền tệ: khi tiền cũng cần cạnh tranh
Năm 1976, Hayek đề xuất xóa độc quyền phát hành tiền của nhà nước. Bài viết giải thích ý tưởng cạnh tranh tiền tệ, bài học ngân…
 Kinh tế
Lãi suất và tăng trưởng: giá của thời gian, tiết kiệm và bong bóng tài sản
Lãi suất là giá của thời gian, chiếc mỏ neo nối hiện tại với tương lai. Khi lãi suất điều hành lệch khỏi lãi suất tự nhiên, tiết…