
Ngân hàng tạo tiền như thế nào: từ số nhân tiền đến thực tế
Phần lớn tiền trong nền kinh tế không do ngân hàng trung ương in ra mà do ngân hàng thương mại tạo ra khi cho vay. Bài viết giải thích cơ chế này và các giới hạn thực sự của nó.
Ngân hàng tạo tiền như thế nào là câu hỏi mà phần lớn người đi vay chưa từng đặt ra. Khi bạn ký hợp đồng vay 2 tỷ đồng mua căn hộ ở Thủ Đức, ngân hàng không mở két lấy tiền tiết kiệm của bà cụ bán tạp hóa nào đó để đưa cho chủ đầu tư. Nó chỉ cần gõ vài con số vào hệ thống, và 2 tỷ đồng tiền gửi mới xuất hiện. Nghe như ảo thuật, nhưng đó là cách phần lớn tiền trong nền kinh tế hiện đại ra đời.
Tiền trong túi bạn phần lớn không phải do ngân hàng trung ương in
Khi nói “tiền”, ta hay nghĩ đến tờ polymer in hình Bác Hồ. Nhưng tiền mặt chỉ là phần nhỏ trong tổng phương tiện thanh toán. Phần lớn là số dư tài khoản: lương chuyển khoản, sổ tiết kiệm, tiền liên kết ví điện tử. Đó là nghĩa vụ nợ của ngân hàng với bạn, không phải tiền giấy nằm sẵn trong kho.
Ngân hàng Anh nói rõ điều này trong bài “Money creation in the modern economy” trên Quarterly Bulletin quý 1 năm 2014, của Michael McLeay, Amar Radia và Ryland Thomas: phần lớn tiền trong nền kinh tế hiện đại được tạo ra khi ngân hàng thương mại cho vay. Bài viết bác bỏ hai quan niệm phổ biến: rằng ngân hàng chỉ là trung gian chuyển tiền tiết kiệm thành khoản vay, và rằng ngân hàng “nhân” tiền của ngân hàng trung ương lên theo một hệ số cố định.
Quá trình các ngân hàng tạo ra tiền đơn giản đến mức tâm trí ta cảm thấy khó chấp nhận.
John Kenneth Galbraith, Money: Whence It Came, Where It Went, 1975
Mô hình sách giáo khoa: dự trữ một phần và số nhân tiền
Giáo trình kinh tế nhập môn kể câu chuyện theo thứ tự ngược lại. Bạn gửi 100 triệu đồng vào ngân hàng A. Nếu tỷ lệ dự trữ là 10%, ngân hàng giữ 10 triệu và cho vay 90 triệu. Khoản 90 triệu được gửi vào ngân hàng B, B giữ 9 triệu và cho vay 81 triệu, cứ thế tiếp diễn.
| Vòng | Tiền gửi mới | Dự trữ giữ lại (10%) | Cho vay tiếp |
|---|---|---|---|
| 1 | 100 triệu | 10 triệu | 90 triệu |
| 2 | 90 triệu | 9 triệu | 81 triệu |
| 3 | 81 triệu | 8,1 triệu | 72,9 triệu |
| 4 | 72,9 triệu | 7,29 triệu | 65,61 triệu |
| 5 | 65,61 triệu | 6,561 triệu | 59,049 triệu |
Sau năm vòng, tổng tiền gửi đã lên khoảng 409,5 triệu đồng. Nếu quá trình chạy đến vô cùng, tổng tiền gửi tiến tới 100 triệu chia cho 10%, tức 1 tỷ đồng. Hệ số 1 chia tỷ lệ dự trữ được gọi là số nhân tiền đơn giản. Với tỷ lệ 3%, như mức áp dụng cho tiền gửi đồng Việt Nam kỳ hạn dưới 12 tháng theo Quyết định 1158/QĐ-NHNN năm 2018, số nhân lý thuyết lên tới hơn 33 lần.
Nhưng nếu người dân giữ lại một phần tiền mặt, giả sử tiền mặt bằng 20% tiền gửi, công thức (1 + c) chia (r + c) cho số nhân chỉ còn khoảng 5,2 với r bằng 3%. Riêng điều đó đã cho thấy con số 33 lần chỉ là trần lý thuyết.
Thực tế vận hành: khoản vay tạo ra tiền gửi
Trong thực tế, thứ tự diễn ra ngược lại. Ngân hàng không chờ có tiền gửi rồi mới cho vay. Nó thẩm định hồ sơ, thấy khoản vay có lãi và rủi ro chấp nhận được, rồi ghi đồng thời hai bút toán: bên tài sản là khoản cho vay 2 tỷ đồng, bên nợ là tiền gửi 2 tỷ đồng trong tài khoản của bạn. Tiền mới ra đời từ chính khoản nợ.
Dự trữ chỉ được tính sau. Khi bạn chuyển tiền cho chủ đầu tư ở ngân hàng khác, ngân hàng của bạn cần tiền dự trữ để thanh toán liên ngân hàng. Nếu thiếu, nó vay trên thị trường liên ngân hàng hoặc vay ngân hàng trung ương qua các công cụ như nghiệp vụ thị trường mở. Vì ngân hàng trung ương thường cam kết giữ lãi suất ở mục tiêu, nó sẽ cung ứng dự trữ ở mức giá đó. Nói cách khác, ngân hàng trung ương kiểm soát giá của dự trữ, còn lượng dự trữ thường chạy theo nhu cầu.
Bằng chứng rõ nhất: Cục Dự trữ Liên bang Mỹ đã hạ tỷ lệ dự trữ bắt buộc về 0% từ ngày 26/3/2020. Nếu số nhân tiền là cơ chế chi phối, cung tiền Mỹ phải tăng vô hạn. Điều đó không xảy ra, vì ràng buộc thực sự nằm ở chỗ khác.
Cái gì thực sự giới hạn việc tạo tiền
Các phanh hãm thật gồm:
- Lợi nhuận và rủi ro: Mỗi khoản vay xấu ăn vào vốn của chính ngân hàng. Một ngân hàng cho vay ẩu sẽ sớm gặp nợ xấu.
- Quy định an toàn vốn: Tỷ lệ an toàn vốn theo chuẩn Basel buộc ngân hàng phải có đủ vốn chủ sở hữu tương ứng với tài sản rủi ro.
- Nhu cầu vay: Khi lãi suất cao hoặc triển vọng ảm đạm, doanh nghiệp và hộ gia đình không muốn vay, tiền mới không được tạo ra.
- Chính sách tiền tệ: Lãi suất điều hành cao làm vay đắt hơn. Ở Việt Nam còn có thêm hạn mức tăng trưởng tín dụng do NHNN phân bổ.
- Trả nợ: Khi bạn trả nợ, tiền gửi bị xóa đi tương ứng. Tiền được tạo ra và hủy đi liên tục.
Khi tín dụng tự khuếch đại: góc nhìn chu kỳ
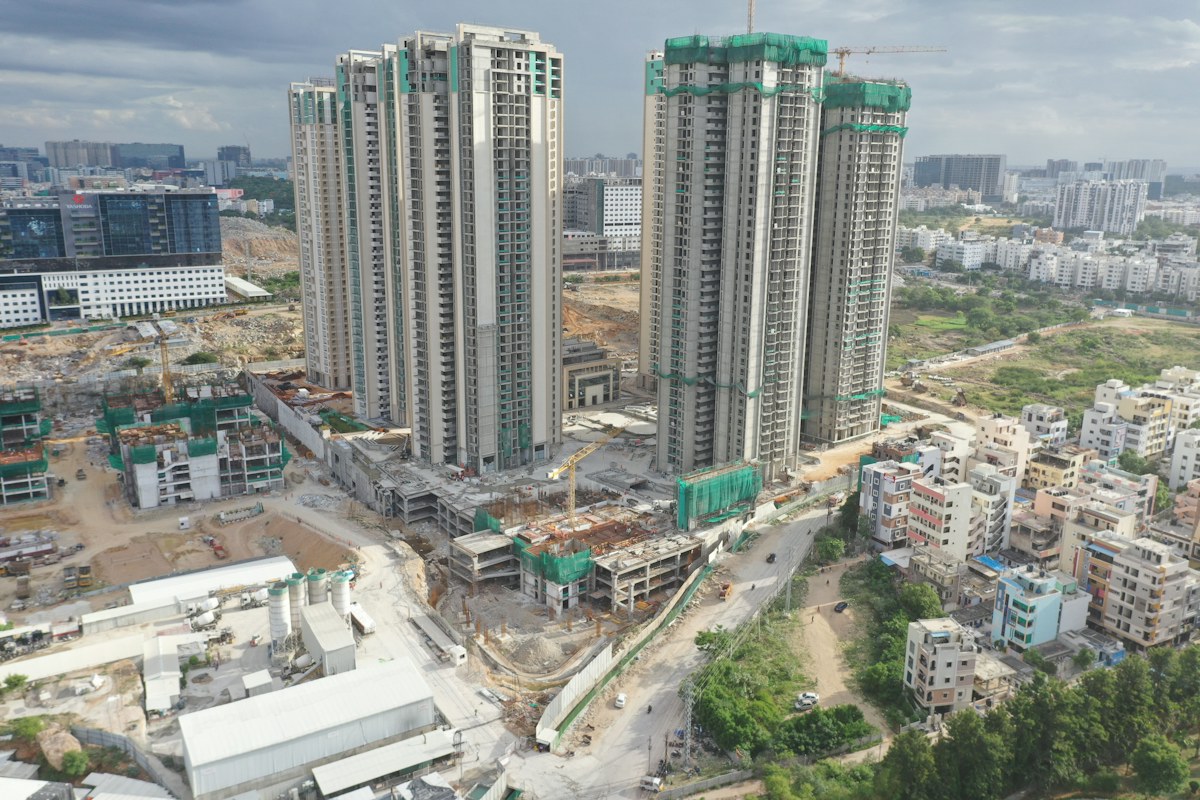
Vấn đề là việc tạo tiền mang tính chu kỳ. Giá nhà tăng thì tài sản thế chấp tăng giá, ngân hàng cho vay thêm, tiền mới chảy vào bất động sản, giá nhà lại tăng. Vòng xoáy đảo chiều cũng nhanh như khi hình thành.
Các nhà kinh tế trường phái Áo xem đây là cốt lõi của chu kỳ bùng nổ và suy thoái: tín dụng tạo ra không dựa trên tiết kiệm thực khiến lãi suất thấp hơn mức tự nhiên, kích thích đầu tư dài hạn mà nền kinh tế không đủ nguồn lực để hoàn thành. Người Việt từng chứng kiến kịch bản tương tự khi tín dụng tăng nóng cuối thập niên 2000, rồi thị trường bất động sản rơi vào đóng băng đầu thập niên 2010.
Những phản biện đáng cân nhắc
- Phe “tiền nội sinh” hậu Keynes: Họ đồng ý rằng khoản vay tạo ra tiền gửi, nhưng cho rằng điều này cho thấy ngân hàng trung ương không thể điều khiển cung tiền trực tiếp, nên nên tập trung vào lãi suất và quản lý vĩ mô thận trọng. Lập luận này mô tả thực tế vận hành khá chính xác.
- Phe ủng hộ dự trữ 100%: Từ kế hoạch Chicago năm 1933 của các nhà kinh tế Đại học Chicago đến Murray Rothbard, nhiều người cho rằng tiền gửi không kỳ hạn phải được dự trữ đủ, ngân hàng chỉ được cho vay từ tiết kiệm có kỳ hạn. Điều này sẽ triệt tiêu đột biến tín dụng, nhưng cái giá là chi phí vay cao hơn và nguy cơ hoạt động tạo tín dụng chuyển sang khu vực ngoài ngân hàng, khó giám sát hơn.
- Phe ngân hàng tự do: Lawrence White và George Selgin cho rằng dự trữ một phần không phải vấn đề nếu không có ngân hàng trung ương bảo lãnh ngầm. Cạnh tranh và nguy cơ bị rút tiền sẽ kỷ luật ngân hàng. Bằng chứng lịch sử, chủ yếu từ Scotland thế kỷ 18 và 19, vẫn còn được tranh luận.
Điểm chung của cả ba phe: mô hình số nhân tiền đơn giản không mô tả đúng thế giới. Điều họ khác nhau là ai nên cầm phanh, và đó cũng là đề tài của các tranh luận về cạnh tranh tiền tệ của Hayek.
Câu hỏi thường gặp
Nếu ngân hàng tạo tiền từ không khí, sao họ không cho vay thoải mái?
Vì mỗi khoản vay mang theo rủi ro mất vốn, và quy định về vốn tối thiểu, thanh khoản cùng hạn mức tín dụng ràng buộc họ. Tạo tiền dễ, thu hồi nợ mới khó.
Tiền gửi của tôi có an toàn không khi ngân hàng chỉ giữ vài phần trăm dự trữ?
Ngân hàng còn có tài sản thanh khoản khác và có thể vay ngân hàng trung ương. Ở Việt Nam, tiền gửi cá nhân còn được bảo hiểm tiền gửi trong hạn mức luật định. Rủi ro chỉ thành hiện thực khi niềm tin sụp đổ hàng loạt.
Trả hết nợ thì tiền có biến mất không?
Đúng vậy. Khi bạn trả gốc, khoản tiền gửi dùng để trả bị xóa khỏi bảng cân đối cùng với khoản vay. Vì thế khi toàn xã hội đồng loạt trả nợ, cung tiền có thể co lại.
Kết luận
Ngân hàng thương mại không chỉ giữ hộ tiền, mà là nơi phần lớn tiền được sinh ra. Hiểu điều này, bạn sẽ nhìn tín dụng và bong bóng rõ hơn. Lưu lại bài viết về cách ngân hàng tạo tiền để đọc lại khi cần.
Đọc thêm
 Kinh tế
Ai thực sự chịu thuế: vì sao người nộp chưa chắc là người gánh
Luật ghi ai phải nộp thuế, nhưng thị trường quyết định ai thực sự nghèo đi. Bài viết giải thích phạm vi ảnh hưởng của thuế qua độ…
 Kinh tế
Quyền sở hữu tư nhân và thịnh vượng: từ đồng cỏ chung đến khoán 10
Cùng đất, cùng người, cùng giống lúa, nhưng khi hộ nông dân được giao ruộng dài hạn, Việt Nam từ thiếu gạo chuyển sang xuất khẩu…
 Kinh tế
Hayek và phi quốc hữu hóa tiền tệ: khi tiền cũng cần cạnh tranh
Năm 1976, Hayek đề xuất xóa độc quyền phát hành tiền của nhà nước. Bài viết giải thích ý tưởng cạnh tranh tiền tệ, bài học ngân…
 Kinh tế
Lãi suất và tăng trưởng: giá của thời gian, tiết kiệm và bong bóng tài sản
Lãi suất là giá của thời gian, chiếc mỏ neo nối hiện tại với tương lai. Khi lãi suất điều hành lệch khỏi lãi suất tự nhiên, tiết…